¿Y si te dijéramos que lo tuyo no es miedo, sino educación y cultura? Sí, así es para la mayoría de los españoles: invertir en bolsa genera miedo y ese miedo nos lleva a dejar nuestros ahorros ‘bajo el colchón’.
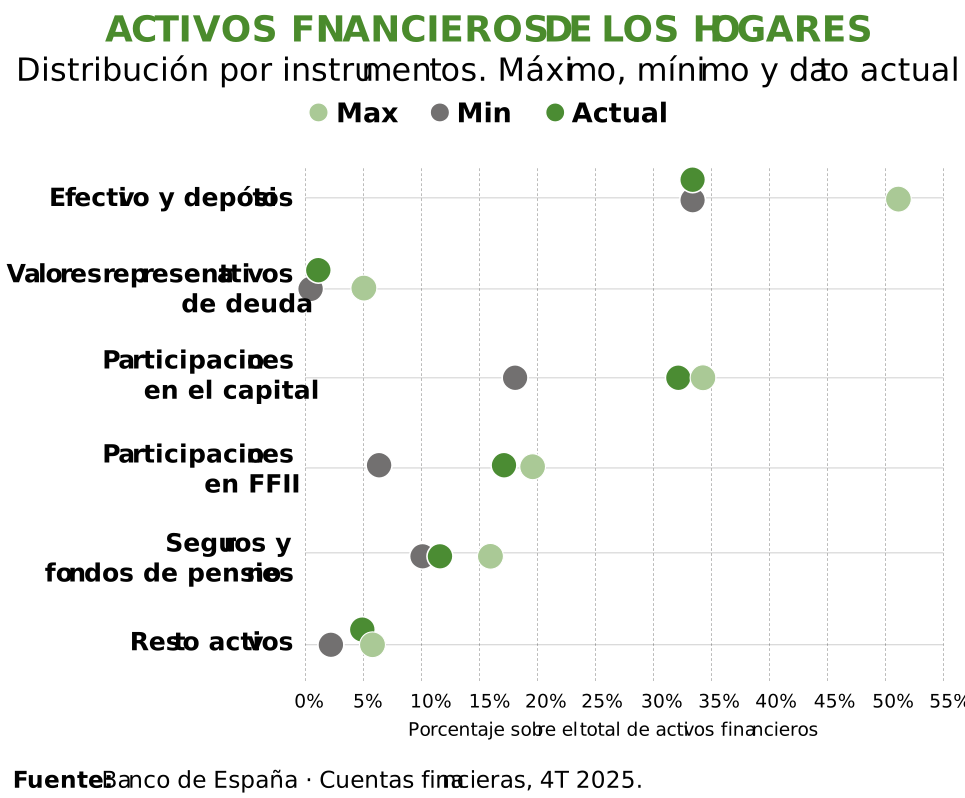
Según estudios recientes publicados por el Banco de España1, los activos financieros predominantes de los hogares españoles son las cuentas corrientes, el efectivo y los depósitos.
Los españoles tenemos una fuerte cultura del ahorro2, pero tradicionalmente hemos sido más prudentes a la hora de invertir en activos financieros.
Según la Encuesta de Competencias Financieras del Banco de España y la CNMV3, para los ahorradores nacionales la cuenta corriente es el vehículo utilizado con mayor frecuencia: un 63% declara utilizarla para ahorrar.
Los datos más recientes del Banco de España muestran que, a finales de 2025, el efectivo y los depósitos todavía representaban el 33,4% de los activos financieros de los hogares españoles. Aunque observamos una tendencia positiva hacia la inversión, una parte importante del ahorro continúa concentrada en instrumentos que ofrecen estabilidad, pero que no necesariamente protegen su valor a largo plazo.
¿Por qué es importante tener esto en cuenta? Porque la inflación tiene un coste, incluso cuando no lo vemos reflejado en el saldo de nuestra cuenta corriente.
En Europa tenemos una certeza que nos viene de manos del regulador, el Banco Central Europeo. Entre sus competencias está la de trabajar por tener una inflación controlada y sostenida en torno al 2%. ¿Qué quiere decir esto?
En Europa tenemos algo 100% seguro: cada año nuestro dinero vale menos.
Cuando los precios suben, necesitamos más dinero para comprar los mismos bienes y servicios. Esto significa que, aunque la cifra que aparece en nuestra cuenta no cambie, su poder adquisitivo puede disminuir con el tiempo. Por ejemplo, si la inflación fuera del 2% anual, 10.000 euros mantenidos sin remuneración durante un año tendrían un poder adquisitivo equivalente a unos 9.804 euros de hoy. En un año has perdido casi 200€.
¿Y si tenemos algo tan seguro, por qué no ponemos el dinero a trabajar para evitar que esto pase? La inversión en bolsa nos asusta, parece que aquí sí que no hay certezas, y eso a los españoles, no nos gusta.
En contrapunto en países como Estados Unidos en 2025 un 62% 4 de los adultos tiene acciones individuales, fondos de inversión o planes de jubilación en su poder.
Cuando los españoles pensamos en invertir, solemos imaginar gráficos, mercados que suben y bajan, noticias económicas adversas y, sobre todo, una palabra que genera rechazo: riesgo.
Para muchas personas, invertir en bolsa significa exponerse a perder dinero. Tampoco las noticias sobre quiebras, caídas abruptas bursátiles o estafas ayudan a mantener a raya este miedo. En cambio, parece que mantener el dinero en una cuenta corriente, nos genera una sensación muy diferente de seguridad, control y, en definitiva, tranquilidad.
Pero existe una paradoja. La opción que nos hace sentir más seguros hoy no siempre es la que protege nuestros ahorros en el largo plazo.
Aquí interviene la insuficiente cultura financiera de España, los hábitos de ahorro y la familiaridad con la inversión. Si nunca lo hemos visto hacer en casa o en nuestro entorno, tampoco tendremos incentivos para hacerlo. Y la psicología humana interviene también en esta paradoja. Y es que la aversión a la pérdida, sesgo que provoca que ‘duela’ el doble una pérdida que una potencial ganancia, hace que nuestro cerebro aprenda que, en caso de una inversión que no nos haya generado los resultados esperados, se simplifique así: invertir es incertidumbre. Y a nuestro cerebro no le gusta no saber qué va a pasar después.
Por eso una persona puede dormir tranquilo con sus ahorros n una cuenta corriente durante años con la misma cifra ‘congelada’ que ver en rojo cómo temporalmente una inversión caiga un 10%. Aquí es importante diferenciar entre volatilidad y riesgo o pérdida, que no son exactamente lo mismo.
Cuando mantenemos todo nuestro ahorro en efectivo o en una cuenta corriente, eliminamos la volatilidad que vemos en una inversión. Pero eso no significa que eliminemos los riesgos, aunque a nuestra cabeza le haga parecer que sí. Y aquí volvemos a mencionar el de pérdida de poder adquisitivo.
El coste de no invertir también puede aparecer en la jubilación. La jubilación es uno de los mejores ejemplos de la importancia del largo plazo.
Ahorrar durante décadas puede parecer suficiente. Pero no es lo mismo guardar dinero que hacer que ese dinero tenga la posibilidad de crecer.
La educación financiera debería ayudarnos a comprender precisamente esa diferencia. De hecho, el estudio de la CNMV basado en la Encuesta de Competencias Financieras mencionadas al comienzo de este texto encuentra que la educación financiera tiene un papel especialmente relevante en las decisiones de adquisición de activos como renta fija, renta variable y fondos de inversión.
Esto no significa que invertir sea siempre adecuado para cualquier persona, ni que la bolsa suba siempre. Significa algo diferente: para tomar decisiones financieras necesitamos comprender qué riesgo estamos asumiendo, qué horizonte temporal tenemos y qué estamos intentando conseguir.
No todo lo que parece seguro hoy es necesariamente lo más seguro para nuestro futuro.
Fuentes:
1- Banco de España — Cuentas Financieras de la Economía Española, 4T 2025
https://www.bde.es/wbe/es/noticias-eventos/actualidad-banco-espana/cuentas-financieras-4t2025.html
2- Los hábitos de ahorro
https://clientebancario.bde.es/pcb/es/blog/Ahorro_y_desaho_609326901af5461.html
3- Educación financiera
https://www.cnmv.es/docportal/publicaciones/monografias/encuesta_de_comp_financ_es.pdf
4- Bolsa USA
https://news.gallup.com/poll/266807/percentage-americans-owns-stock.aspx
¿Te ha resultado útil?
- |